
ГлавнаяХаб аналитикиАнализ текущего состояния и перспектив развития рынка интеллектуальной городской мобильности в России
Московский политехнический университетАнализ текущего состояния и перспектив развития рынка интеллектуальной городской мобильности в России


Московский Политех совместно со специалистами НТИ «Автонет» подготовили доклад, посвященный анализу текущего состояния и перспектив развития рынка интеллектуальной городской мобильности в России. Авторы изучили объем рынка, его сегменты, факторы, влияющие на развитие рынка, а также сформировали прогноз развития.
При подготовке доклада были использованы данные бухгалтерской отчетности участников рынка, результаты опросов и интервью.
Ключевые выводы:
- по оценкам аналитиков, общий объем рынка, включающий агрегацию такси, каршеринг, кикшеринг и смежные цифровые сервисы, в 2025 году составил 530–580 млрд руб. В 2022 году этот показатель был на треть ниже и составлял около 350–380 млрд руб. Распределение по сегментам выглядит следующим образом: такси дает около половины всей выручки, каршеринг — около 8–10%, кикшеринг — 2–3%. Остальное приходится на смежные доходы, такие как реклама, подписочные модели и интеграции;
- агрегация такси — крупнейший и наиболее зрелый сегмент рынка. Безусловным лидером здесь остается «Яндекс Такси», который контролирует около 70–80% рынка по числу заказов, отмечается в документе;
- сегмент каршеринга продолжает набирать популярность, особенно в крупных городах. Со ссылкой на данные Росстата авторы пишут, что по итогам 2025 года российский рынок каршеринга вырос на 0,5% до 68,5 млрд руб. Лидерами сегмента являются три оператора: «Делимобиль», «Яндекс.Драйв» и «Ситидрайв», которые контролируют более 90% всего автопарка и объема поездок в стране. Средняя продолжительность аренды у частных клиентов составляет 2,5 часа, у корпоративных — до 11 часов;
- кикшеринг за последние годы стал одним из самых быстрорастущих сегментов городской мобильности, говорится в документе. Анализ поездок в Москве, Санкт-Петербурге, Екатеринбурге, Новосибирске и Краснодаре показал, что рынок самокатов перешел в стадию зрелости. За сезон было совершено более 75 млн поездок. В среднем за сутки фиксировалось 302 тыс. перемещений на СИМ, что превышает показатели такси;
- по замечаниям авторов, общественный транспорт продолжает удерживать позиции ключевого элемента городской мобильности, а его цифровая трансформация в последние годы заметно ускорилась. Если раньше основные усилия были сосредоточены на внедрении безналичной оплаты, то сейчас фокус сместился в сторону создания единых мультимодальных платформ, которые должны объединить метро, автобусы, электрички, каршеринг и кикшеринг в одном приложении. Москва здесь выступает пионером, однако собственные решения начинают появляться и в других крупных городах;
- ведущими в MaaS-сегменте являются компании, предоставляющие следующие сервисы: «Яндекс Go» (MaaS), 2ГИС, «Московский транспорт», запущенный Департаментом транспорта Москвы. По информации доклада, в ближайшие 2–3 года ожидается постепенное оживление рынка. Ключевыми направлениями развития остаются дальнейшая электрификация парка (особенно в сегменте каршеринга), развитие зарядной инфраструктуры, консолидация в кикшеринге, а также масштабирование MaaS-решений за пределы столичных регионов;
- авторы отмечают, что и в мире, и в России рынок интеллектуальной городской мобильности находится в фазе структурной перестройки. Общий объем рынка растет на 10–20% в год, но темпы роста замедлились, а качество сервисов и их технологическая сложность продолжают повышаться;
- MaaS формируется как точка роста рынка городской интеллектуальной мобильности в целом, но требует стандартизации и тесного взаимодействия участников рынка. Без принятия технических регламентов развитие Mobility as a Service будет оставаться точечным, сообщается в докладе;
- в части регулирования, по мнению авторов, для государства приоритетными является закон о высокоавтоматизированных транспортных средствах, стандарты Mobility as a Service, правила кибербезопасности. Также важна синхронизация мер поддержки (субсидии, льготы, инфраструктурные проекты) с реальными потребностями рынка;
- важным направлением является стимулирование спроса на мультимодальные перевозки. В связи с этим авторы пишут о господдержке проектов по созданию открытых цифровых протоколов и платформ, через которые пассажир мог бы планировать и оплачивать поездку с использованием нескольких видов транспорта;
- также аналитики рассмотрели рынок автономного транспорта. Со ссылкой на сторонние данные они сообщили, что Россия занимает третье место в мире по готовности к внедрению автономного транспорта, уступая только Китаю и Саудовской Аравии. Основными драйверами развития автономного транспорта в России являются: активное продвижение беспилотной тематики со стороны государства, которое рассматривает это направление стратегическим, а также кадровый дефицит в отрасли грузоперевозок и такси.
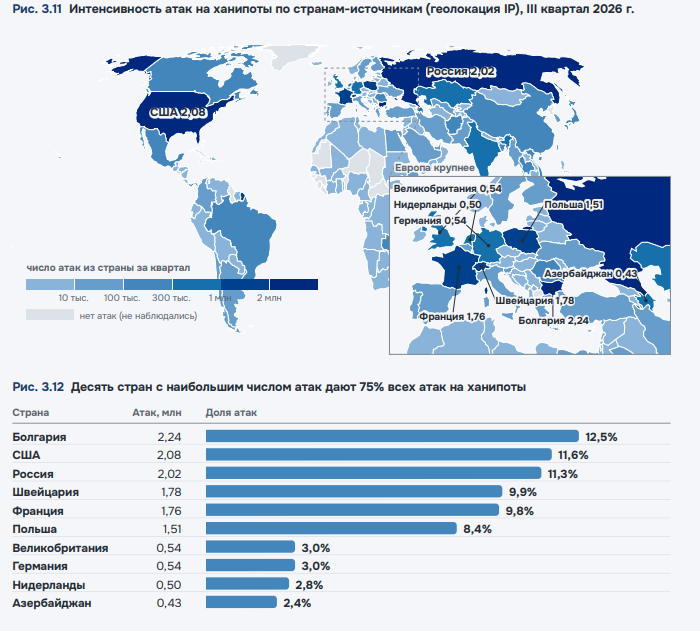 Газинформсервис
В выборке из пяти популярных ИИ и ML-продуктов выявлено 204 уязвимости
Число опубликованных уязвимостей в базе NVD выросло на 79% за квартал.Подробнее ЦМАКП
Мониторинг и анализ технологического развития России и мира за III квартал 2026 года
В списке ИКТ-событий периода — совместное изготовление Россией и Белоруссией опытного образца литографа.Подробнее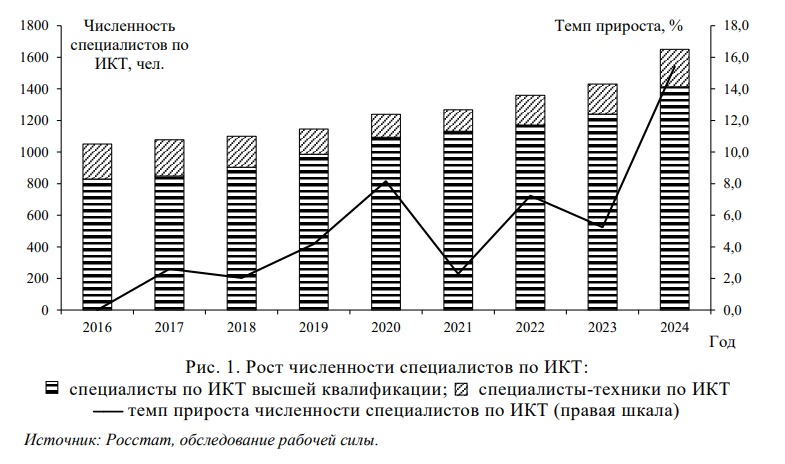 ЦМАКП
Рынок ИТ-специалистов в 2020–2025 годах
В 2024–2025 годах быстрее среднего сокращался спрос на ИТ-разработчиков и профессии, заменяемые ИИ.Подробнее Правительство Москвы
ИТ-вертикаль работает в 244 школах Москвы, ИТ-классы — в 196
К проекту ИТ-вертикаль присоединились 23 тыс. школьников, в ИТ-классах обучаются больше 12 тыс. детей.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.