
ГлавнаяХаб аналитикиИнфраструктурное ПО: как меняется рынок в 2026 году
OCS DistributionИнфраструктурное ПО: как меняется рынок в 2026 году


ИТ-дистрибьютор OCS провел опрос о состоянии рынка инфраструктурного ПО. Он проходил в апреле — мае 2026 года среди 202 корпоративных заказчиков из различных отраслей. Респондентами стали ИТ-директора и их заместители.
Участники опроса ответили на вопросы о расходах на инфраструктурное ПО, планах по его обновлению, драйверах инвестиций, а также о критериях выбора софта и техническом долге — накопленных проблемах в коде и архитектуре.
Ключевые выводы:
- 55% опрошенных компаний закладывают на инфраструктурное ПО 20–40% ИТ-бюджета, 18% — больше 40%. 59% ожидают, что доля останется стабильной в 2026 году, 33% прогнозируют рост, 8% — сокращение;
- 68% компаний ожидают увеличения расходов на инфраструктурное ПО, но чаще речь идет об умеренном росте. Компании будут вкладывать деньги прежде всего в те устаревшие участки инфраструктуры, которые можно обновить без чрезмерного риска для работающих систем, говорится в работе. Снижения трат ожидают 14% опрошенных, отсутствие изменений — 18%;
- основными драйверами инвестиций в инфраструктурное ПО называются оптимизация затрат (40%), упрощение управления (26%) и повышение отказоустойчивости (14%);
- у 25% крупных компаний свыше половины инфраструктурного стека нуждается в обновлении или полном пересмотре;
- только у 1% респондентов нет технических долгов в инфраструктурном ПО. На уровне 10–25% платформ его оценивают 30% респондентов, на уровне 25–50% — 30%. 23% участников опроса сообщили о техническом долге на 50–75% платформ, у 8% показатель превышает 75%;
- бизнес считает наиболее критичными классами инфраструктурного ПО операционные системы (38%), ПО для управления и отслеживания ИТ-сред (28%), а также для управления данными (27%);
- технический долг, затрагивающий больше половины инфраструктурного ПО, чаще встречается у представителей телекоммуникаций (30%), химической промышленности (29%) и машиностроения (28%). Наименьшая доля зафиксирована в финансовом секторе (16%);
- 35% крупных организаций планируют бюджет на замену отдельных платформ. Масштабное обновление инфраструктуры входит в планы только 11% компаний;
- только 21% респондентов говорят о высокой наблюдаемости и автоматизации. У 46% введена частичная автоматизация, в 26% компаний управление преимущественно ведется вручную. Как отмечают авторы, главная проблема накопленного стека в том, что он начинает расти быстрее, чем возможности его эксплуатации;
- резервное копирование, мониторинг, операционные системы, виртуализация и управление данными есть у большинства крупных заказчиков. Поэтому компании будут покупать такие решения прежде всего для замены дорогих или дублирующих продуктов и упрощения эксплуатации инфраструктуры, отмечают авторы;
- среди компаний, которые планируют сокращать число решений, 71% говорят прежде всего об отказе от дублирующих продуктов. У большинство опрошенных инфраструктурный стек распределен между несколькими производителями;
- главным критерием при выборе инфраструктурного ПО стала надежность и отказоустойчивость (44%). от внедрения или масштабирования чаще всего отказываются из-за отсутствия подтвержденных результатов при нагрузках крупного заказчика.
 CNews
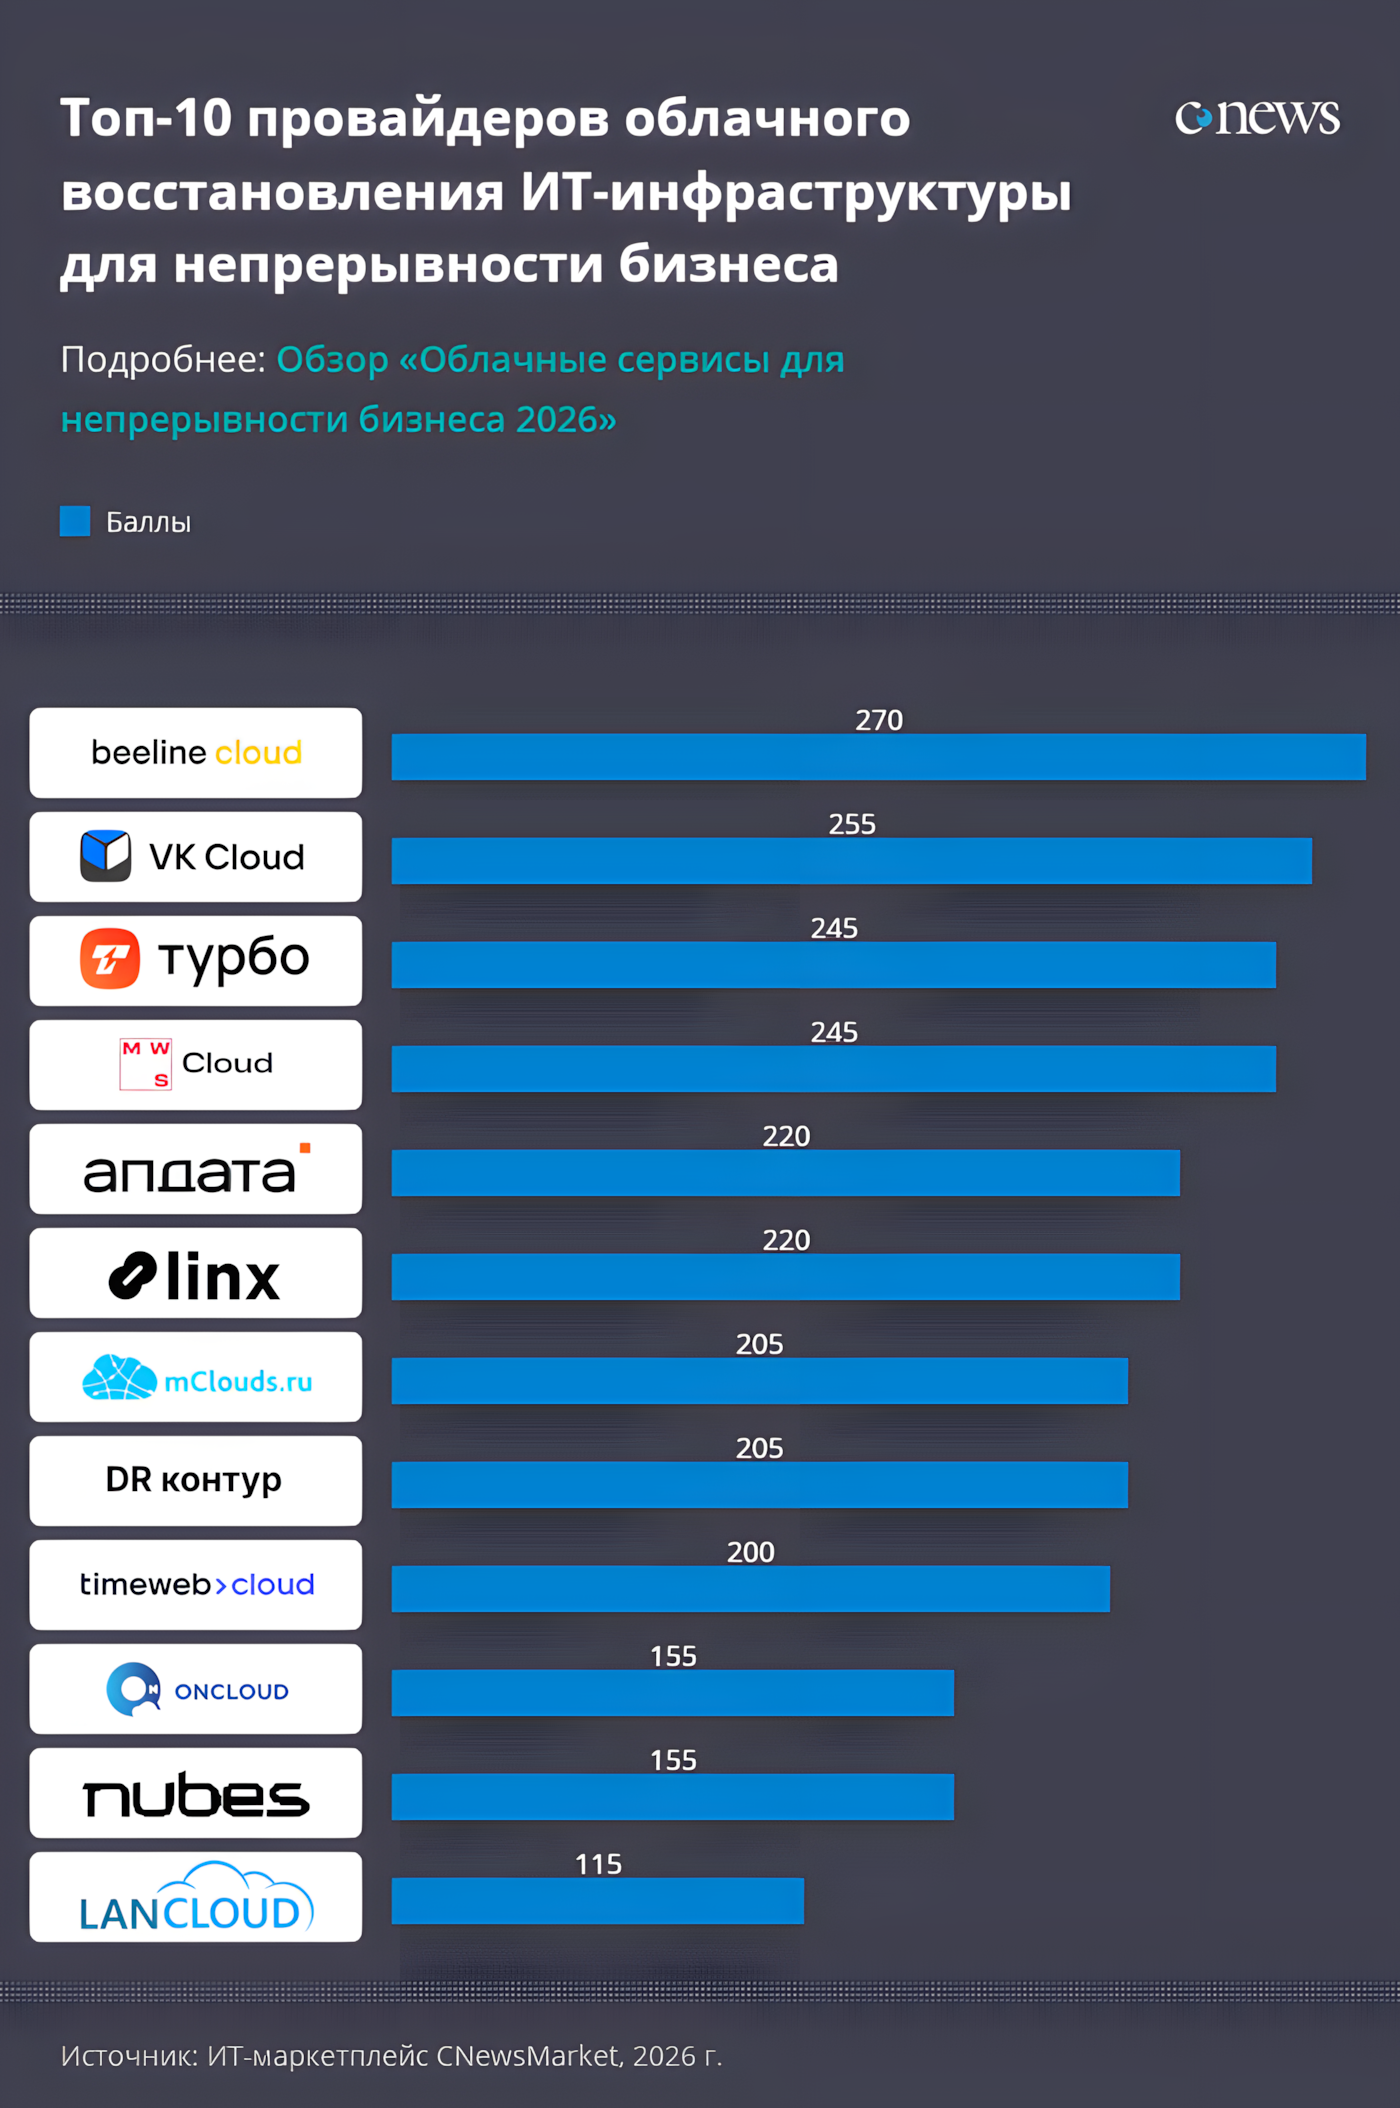
Рейтинг провайдеров DRaaS в 2026 году
Рейтинг провайдеров сервисов аварийного восстановления возглавили Beeline Cloud, VK Cloud и «Турбо Облако».Подробнее Gartner
Выручка от квантовых вычислений в мире в 2026 году вырастет на 22,9%
К 2030 году закроется половина стартапов в сфере квантовых вычислений.Подробнее
 Selectel
Инвестиции Selectel в продукты для ИИ-проектов составят 25 млрд руб. до 2031 года
Наращивание инвестиций связано с ростом ИИ-рынка и спроса бизнеса на инфраструктуру и платформенные решения.Подробнее McKinsey
Technology Trends Outlook 2026
В списке 14 трендов обозначены разработка ПО с ИИ-агентами, применение ИИ для научных открытий.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.