
ГлавнаяХаб аналитикиИнфраструктурные стратегии на 2026–2028 годы
ИТ-инфраструктураИнфраструктурные стратегии на 2026–2028 годы


Аналитический портал «ИТ-инфраструктура» и разработчик Orion soft опубликовали обзор инфраструктурных стратегий российских крупных компаний на 2026–2028 годы. Работа включает опрос 120 представителей организаций с выручкой от 2 млрд руб., 14 глубинных интервью, анализ 3 тыс. открытых тендеров в области ИТ-инфраструктуры, а также прогноз на 2026 год.
Авторы определили пять типовых стратегий: «Оборудование», «Отбор проектов», «Модель покупки», «Платформы», «Политики и гибкость». Стратегия «Оборудование» предполагает максимальное использование существующего парка, «Отбор проектов» — ужесточение процесса приоритизации ИТ-проектов, «Модель покупки» — дополнение закупки оборудования альтернативными моделями получения доступа к инфраструктуре. В стратегии «Платформы» компании замещают разрозненные инструменты и ручные операции программным слоем управления ресурсами в «Политиках и гибкости» организации определяют требования к инфраструктуре особенностями конкретной системы и вычислительных нагрузок.
Ключевые выводы из анализа тендеров:
- в 2022–2024 годах, как пишут авторы, основным вызовом развития ИТ-инфраструктуры в крупнейших компаниях было импортозамещение или сохранение стабильности зарубежного ПО и оборудования. В 2025 критическим фактором для многих организаций стала стоимость вычислительного оборудования. Серверное оборудование подорожало с 632 тыс. руб. в 2022 году до 1,95 млн руб. в 2025 году (+209%). В 2026 году рост продолжается;
- по прогнозам производителей оборудования стабилизация цен произойдет не раньше второго полугодия 2027 года;
- как отмечается в работе, в последние годы усиливается парадокс: с одной стороны, организации все больше тратят на ИТ, с другой — все меньше ИТ-оборудования, ПО и услуг могут приобрести на эти бюджеты. Так, в 2026 году прирост затрат на ИТ-оборудование относительно 2020 года составит 185%, а прирост стоимости сервера за этот же период — 286%. Утверждается, что в 2026 году по сравнению с 2020 годом можно приобрести на 35% меньше оборудования на выделенные бюджеты;
- в 29% случаев поводом для внедрения инфраструктуры в проектах стоимостью от 10 млн руб. стала нехватка вычислительных мощностей. В денежном выражении 54% бюджетов направляются на масштабирование локальных мощностей;
- в первом полугодии 2026 года организации приоритизируют осторожные подходы и стремятся либо к аренде ресурсов, либо к развитию уже внедренной инфраструктуры и ее масштабированию. На новые кластеры направляется в два раза меньший объем средств, чем на проекты масштабирования существующих мощностей;
- замещение зарубежных решений остается сильным драйвером роста рынка, особенно в сегменте проектов объемом от 500 млн руб., в рамках которых часто внедряются ПАК. В таких проектах доля импортозамещающих сценариев составила 59% в первом полугодии 2026 года;
- совокупный объем бюджетов на проекты внедрения ПАК в сегменте внедрений от 10 млн руб. в 2025 году вырос на 96% год к году;
- в первом полугодии 2026 года в 2,2 раза увеличилась закупочная активность в области ИИ-инфраструктуры в сравнении с усредненным показателем полугодия 2024 года. Рост более чем на треть к предшествующему году произошел в 2025 и в 2026 годах. Усредненная стоимость проектов в открытых тендерах в области ИИ-инфраструктуры в 2024–2026 годах составила 79,3 млн руб.;
- в 2026 году особый интерес к ИИ-кластерам наблюдался в первую очередь со стороны отраслей госсектора, пишут авторы;
- размер ИИ-кластеров и проектов уменьшается. Средняя стоимость проекта выросла на 34% в 2026 году к 2024 году в сегменте 10–500 млн руб., но их реальный масштаб в меньше из-за роста цен;
- доля крупных инфраструктурных тендеров, связанных с безопасностью и с соответствием требованиям, составила 9% в 2024–2026 годах.
Ключевые выводы из опроса:
- авторы выделили три вектора, через которые компании адаптируются к росту цен на инфраструктуру: «Эффективное использование внедренного оборудования», «Оптимизация эксплуатации и управления спросом на мощности», «Процессы и финансовая гибкость в получении мощностей»;
- главными внедренными и внедряемыми мерами по работе с установленным оборудованием называются удаление забытых ресурсов, управление утилизацией текущего парка и продление срока службы. Среди мер для оптимизации эксплуатации отмечаются дашборды для потребления, единый реестр ресурсов и аналитика потребления;
- единственной широко применяемой практикой в области гибкого получения мощностей стала консолидация спроса и повышение эффективности закупок: ее используют 57% компаний, еще 8% внедрили или планируют внедрение;
- наиболее эффективными направлениями для оптимизации затрат на инфраструктуру респонденты назвали управление утилизацией оборудования (43%), отказ от части ИТ-проектов (32%), стандартизацию конфигураций и окружений (32%), заблаговременное формирование запчастей (27%),
- ключевыми мерами антикризисного управления инфраструктурой являются те, которые одновременно активно применяются и воспринимаются технологическими лидерами как способы, имеющие высокий потенциал в сокращении затрат, пишут авторы. Такие практики формируют ядро антикризисной повестки 2026–2028 годов;
- у 44% опрошенных компаний на искусственный интеллект выделяется отдельный бюджет. Отдельная ИИ-инфраструктура развивается у 34% организаций;
- как отмечают авторы, бюджет на ИИ выделяют раньше, чем инфраструктуру под него. По их мнению, это отражает неопределенность спроса;
- в 2025 году 11% от ИТ-бюджета в среднем приходилось на ИИ-затраты;
- среди компаний с выручкой от 500 млрд руб. средний парк достигает примерно 70 GPU, 24% эксплуатируют больше 100 карт. Именно в этом сегменте кластеры GPU являются важными и отдельными типами инфраструктуры, требующими отдельных подходов, отмечается в работе. В большинстве компаний, как утверждается, кластеры и серверы с GPU остаются экспериментом;
- в 72% компаний доминирует одна из двух наиболее консервативных инфраструктурных стратегий — максимизация отдачи от существующего парка или более жесткий отбор новых проектов.
 F6
Фишинговые ресурсы в III квартале 2026 года чаще всего маскировали под компании из сферы ритейла
В схемах скама в III квартале активнее всего использовались бренды соцсетей, мессенджеров и видеохостингов.Подробнее Медицинские информационные решения
59% опрошенных российских и белорусских врачей используют ИИ
Чаще всего врачи применяют ИИ для поиска информации в медицинских источниках.Подробнее Яков и Партнёры
Цифровое будущее: ИИ как драйвер развития робототехники в России
33% опрошенных компаний находятся на различных стадиях внедрения промышленных роботов с ИИ.Подробнее
 Газинформсервис
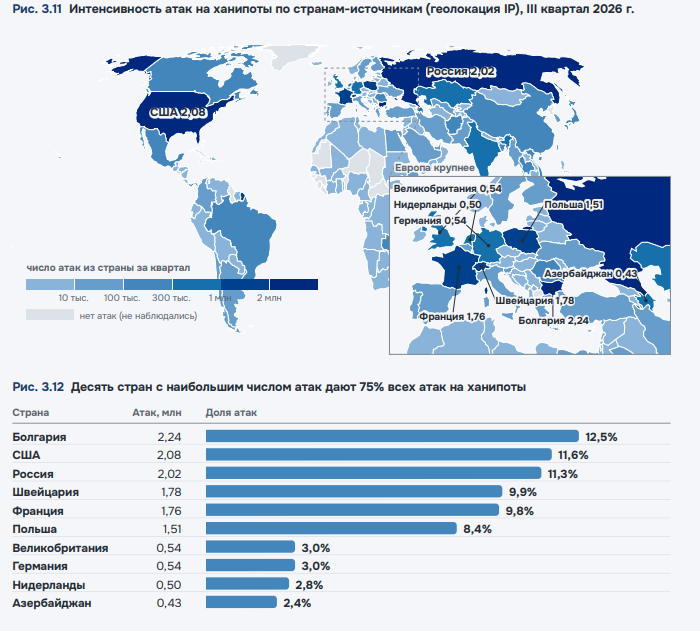
В выборке из пяти популярных ИИ и ML-продуктов выявлено 204 уязвимости
Число опубликованных уязвимостей в базе NVD выросло на 79% за квартал.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.