
ГлавнаяХаб аналитикиКрупнейшие российские цифровые экосистемы в 2025–2026 годах
SpektrКрупнейшие российские цифровые экосистемы в 2025–2026 годах


Аналитики Spektr обновили карту и ежегодный обзор крупнейших российских цифровых экосистем.
Для этого были собраны данные о сервисах экосистем в 2025 году, проанализированы их стратегии развития на 2026 год, внедрение ГенИИ в пользовательские сервисы. Также был проведен онлайн-опрос, чтобы получить сопоставимые данные по 13 вертикалям и всем релевантным игрокам рынка.
Всего авторы рассмотрели девять экосистем: «Яндекса», «Сбера», VK, МТС, Т-Банка, Газпромбанка, Ozon, RWB, «Авито».

Ключевые выводы:
- четырьмя ключевыми векторами в развитии экосистем авторы называют следующие: замедление экстенсивного роста; смещение основной конкуренции в вертикали финансов, развлечений и покупок; ИИ как главный фокус в развитии крупных экосистем; активное развитие маркетплейсов;
- экосистемы стали стандартом потребления цифровых сервисов: вне экосистемного охвата осталось около 2% пользователей, отмечают аналитики. Более половины россиян регулярно задействуют от четырех до шести экосистем;
- однако у «Яндекса» за 2025 год аудитория выросла на 21% против 29% в 2024 году и 57,5% в 2023 году. У «Сбера» также заметно сократились темпы роста подписчиков: в 2024 году был рост в 2,2 раза, в то время как в 2025 году он составил всего 2,2%;
- по данным обзора, сложный экономический фон стимулирует экосистемы быстрее отказываться от борьбы за непрофильные и высококонкурентные рынки. В качестве примера называется закрытие МТС своего туристического бренда «МТС Travel», продажа «Яндексом» Т-Банку «Авто.ру», сворачивание «Сбером» логистической сети «Мегамаркета»;
- лидерство в вертикалях распределено по разным экосистемам, пишут авторы. «Яндекс» доминирует в информационных сервисах, мобильности, развлечениях и умных гаджетах, «Сбер» — в финансах, VK — в коммуникации и обучении, Ozon — в E-commerce, «Авито» — в классифайдах. При этом здоровье, питание и путешествия пока остаются вне полноценного экосистемного охвата. В этих категориях выбор чаще строится вокруг специализированных сервисов, привычных пользовательских сценариев и необходимости постоянно сравнивать разные предложения;
- экосистемы E-com развиваются по двум моделям — активной экспансии (RWB, который использует стратегию быстрого расширения по примеру прошлого опыта «Сбера» и МТС) или фокусе на нескольких вертикалях (Ozon, «Авито»). Так, основной фокус Ozon — развитие финансовых продуктов с потенциалом дополнительной монетизации, у «Авито» сохраняется концентрация на развитии нескольких ключевых вертикалей (путешествия, работа, недвижимость) и рекламной инфраструктуры;
- финансы, как замечают авторы, перестают быть исключительно банковской вертикалью. Маркетплейсы начинают конкурировать с банками не только за знание, но и за реальное использование в финансовых сценариях. Например, Ozon сравнялся с Т-Банком по применению финансовых сервисов за последние 12 месяцев — по 39%. WB и «Яндекс», несмотря на более низкие показатели использования, тоже формируют заметное присутствие в категории — 22% и 24% соответственно. Однако лидерство пока сохраняет «Сбер» (87%);
- среди ключевых направлений развития экосистем в сфере ИИ называются внедрение ГенИИ-функций в новые пользовательские сценарии сервисов разных вертикалей; развитие агентных функций (Agentic Commerce, маркетплейсы агентов); гуманизация ИИ-ассистентов и повышение их автономности; расширение и развитие ЦОД для ИИ;
- в 2026 году авторы обзора ожидают разрешения конфликта банков и маркетплейсов, развития автономных агентных систем, продолжения тренда на оптимизацию и консолидацию внутри экосистем, сворачивания непрофильных активов.
Крупнейшие российские цифровые экосистемы в 2024–2025 годах
#экосистема#инфраструктура#ЦОД
Технологии:#искусственный_интеллект#генеративный_ИИ#ИИ-агент
Компании: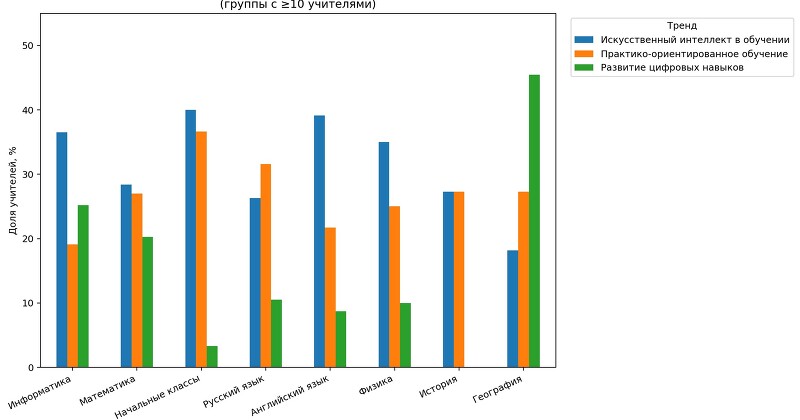 Алгоритмика
Около 32% российских педагогов считают ИИ главным трендом в сфере образования
22% преподавателей применяют нейросети ежедневно, 35,7% — несколько раз в неделю.Подробнее Точка
30% опрошенных прогнозируют, что ИИ заменит линейных бухгалтеров с простыми функциями
97% бухгалтеров увеличили количество используемых цифровых инструментов за последние годы.Подробнее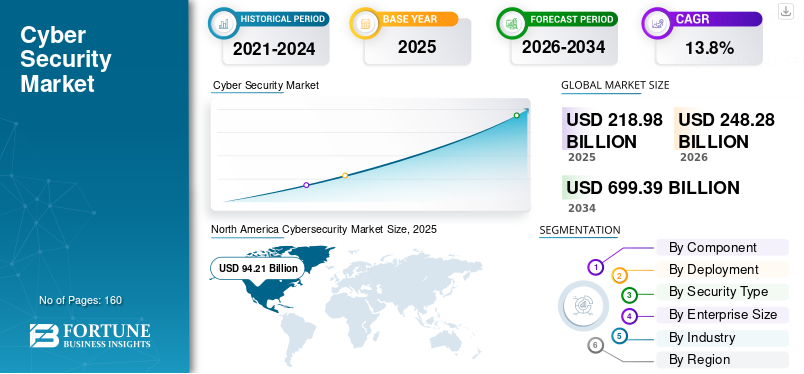 Fortune Business Insights
Cybersecurity Industry OutLook Analysis 2026–2034
Глобальный рынок кибербезопасности вырастет в три раза до 2034 года.Подробнее
 ВТБ
ДНК Финтеха России 2026 года
Медианный рост выручки российских FinTech-стартапов составил 24% в 2025 году.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.