
ГлавнаяХаб аналитикиРоссийский рынок ПО управления динамической ИТ-инфраструктурой
ТМТ КонсалтингРоссийский рынок ПО управления динамической ИТ-инфраструктурой


Компания «ТМТ Консалтинг» выпустила обзор российского рынка ПО управления динамической ИТ-инфраструктурой. Работа охватывает четыре сегмента: виртуализацию, контейнеризацию, программно-определяемые хранилища (SDS) и программно-определяемые сети (SDN). В обзоре приводятся данные за 2025 год и дается прогноз до 2031 года.
Авторы оценили объем рынка по лицензиям на серверах и системах хранения данных, которые фактически используются ИТ-службами заказчиков. Количественная динамика рассчитана на основе прироста парка ИТ-оборудования и замены ранее внедренного ПО. Доли поставщиков за 2025 год определены с учетом данных закупок, опросов заказчиков и вендоров, а также оценочной выручки от продаж лицензий и технической поддержки. Облачные сервисы и услуги внедрения в расчет долей не входят.
Ключевые выводы:
- целевая аудитория инфраструктурных решений в корпоративном сегменте — это крупные компании с ежегодной выручкой от 10 млрд руб., держатели крупных ИТ-бюджетов. На ИТ и телеком приходится 27% спроса, на финансовый сектор — 25%, на ритейл и E-commerce — 20%, на промышленность — 12%;
- как утверждают аналитики, заказчики по итогам пилотирования российских решений отмечают недостаточное качество ПО, отсутствие необходимого или достаточного функционала у многих продуктов и сложности с интеграцией и совместимостью;
- лицензионная база серверной виртуализации и VDI вырастет с больше 600 тыс. в 2025 году до 1,1 млн в 2031 году, прогнозируют авторы. В контейнеризации показатель увеличится с больше 500 тыс. до больше 1 млн, в SDS — c больше 100 тыс. до больше 460 тыс., в SDN с 400 тыс. до больше 880 тыс.;
- прогнозируется, что в корпорациях доля текущего парка серверов и систем хранения данных с действующими лицензиями российской виртуализации увеличится с 89% в 2025 году до 95% в 2031 году. Для контейнеризации показатель вырастет с 84% до 94%, для SDN — с 59% до 75%, для SDS — с 25% до 39%;
- в 2024–2025 годах компании, не попадающие под требования регуляторов, откладывали миграцию с ранее внедренных зарубежных систем виртуализации. Тренд может измениться в 2026–2027 годах по мере усложнения самостоятельной поддержки решений и увеличения рисков кибербезопасности;
- в сегменте российских систем виртуализации на «Базис» по итогам 2025 года приходилось 40% оценочной выручки от лицензий и технической поддержки. Доля Orion soft составила 18%, «Группы Астра» — 10%. Вместе три компании формируют около двух третей сегмента. В течение 2–3 лет прогнозируется, что 4–5 поставщиков с наиболее зрелыми комплексными предложениями займут больше 80% сегмента;
- в On-Premise сегменте контейнеризации на «Флант» и «Базис» приходится 38% и 26% соответственно;
- в российских проприетарных SDS компании «Базис», Orion soft и «Группа Астра» совокупно занимают больше 60%. За пределами данного периметра сохраняется значительная доля решений на базе открытой платформы Ceph с коммерческой поддержкой;
- российское продуктовое предложение в сегменте SDN пока формируется. Среди поставщиков самостоятельных продуктов наиболее заметные позиции в 2025 году занимал «Базис». Внутренние решения развивают VK Tech и «Сбер»;
- ключевым драйвером российских сегментов инфраструктурного ПО остается импортозамещение. Развитию рынка будут способствовать распространение гибридных облаков, рост объемов данных и высоконагруженных приложений;
- в контейнеризации дополнительный спрос формируют задачи, связанные с ИИ, ML и использованием GPU-кластеров. Развитие SDS и SDN поддерживают проекты гиперконвергентной инфраструктуры, облачные сервисы и увеличение сетевого трафика.
 Алгоритмика
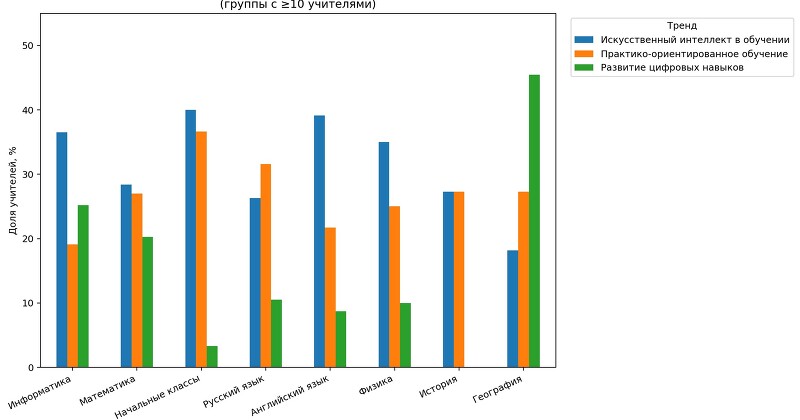
Около 32% российских педагогов считают ИИ главным трендом в сфере образования
22% преподавателей применяют нейросети ежедневно, 35,7% — несколько раз в неделю.Подробнее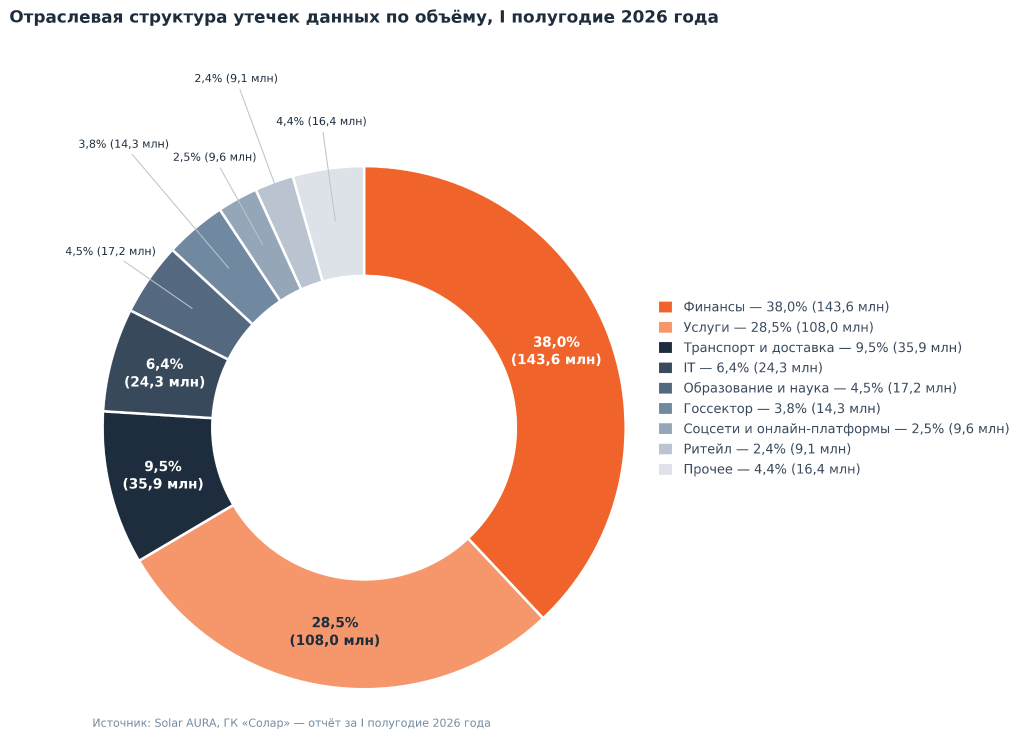 ГК Солар
Число выявленных утечек в России сократилось на 47%, объем скомпрометированных данных вырос на 31%
Лидерами по количеству утекшей информации в первом полугодии 2026 года стали сферы финансов и услуг.Подробнее Точка
30% опрошенных прогнозируют, что ИИ заменит линейных бухгалтеров с простыми функциями
97% бухгалтеров увеличили количество используемых цифровых инструментов за последние годы.Подробнее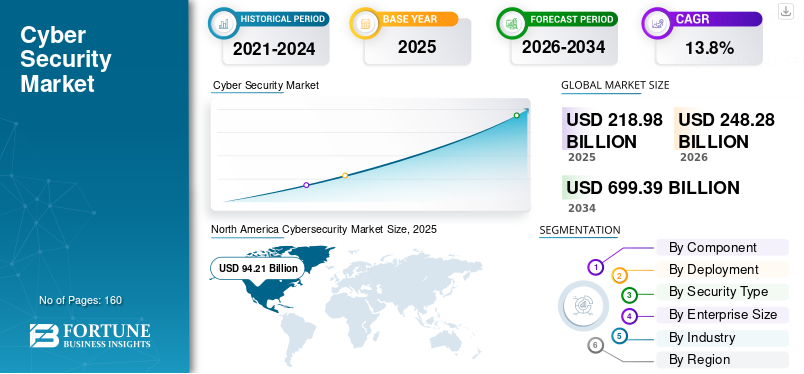 Fortune Business Insights
Cybersecurity Industry OutLook Analysis 2026–2034
Глобальный рынок кибербезопасности вырастет в три раза до 2034 года.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.