
ГлавнаяХаб аналитикиРоссийский рынок промышленных и складских роботов
Strategy PartnersРоссийский рынок промышленных и складских роботов


Strategy Partners представила обзор российского рынка промышленных и складских роботов. Авторы определили объем рынка, основные драйверы и барьеры, сравнили ситуацию в России с другими странами, а также дали прогноз до 2030 года.
Расчеты в обзоре основаны на данных Росстата, Минпромторга России, а также на информации других аналитиков. Прогноз дается в трех вариантах: оптимистичном, консервативном и базовом.
Ключевые выводы:
- российский рынок робототехники остается на ранней стадии развития, считают аналитики. Но они фиксируют заметное ускорение масштаба в 2023–2024 годах;
- основной спрос формируется в металлургии и машиностроении, автопроме, пищевой промышленности и фармацевтической отрасли. Роботы нужны преимущественно для сварки, перемещения, упаковки и палетизации;
- парк промышленных роботов, по данным Росстата, в 2025 году достиг 21,9 тыс. единиц, увеличившись на 11% к 2024 году;
- по оценке Strategy Partners, промышленный сегмент формирует устойчивый объем ежегодных установок на уровне около 2–3 тыс. роботов в год. В 2025 году показатель оценивается примерно в 1,8 тыс. промышленных роботов;
- основной объем внедрений в промышленном сегменте пока обеспечивается импортом, но локальное производство уже формирует заметную часть рынка, около 400–700 промышленных роботов в год;
- складской сегмент развивается быстрее промышленного по темпам насыщения, но остается преимущество имортозависимым. Тем установок в 2025 году составил 1,04 тыс. против 0,96 тыс. в 2024 году при локальном производстве около 150–170 единиц в год;
- плотность роботизации России составляла 29 роботов на 10 тыс. сотрудников обрабатывающих отраслей в 2024 году при среднем показателе по миру в 126 роботов. Как отмечают авторы, Россия сохраняет разрыв с мировыми лидерами, но демонстрирует ускоренный рост с 2020 года — в 4,8 раза против роста в 1,4 раза в среднем по миру;
- к позитивным факторам развития робототехники относятся рост спроса на комплексные робототехнические решения, расширение интеграции искусственного интеллекта и машинного зрения, импортозамещение и формирование отечественной технологической базы. Среди негативных факторов отмечается ограниченная пропускная способность рынка;
- суммарный парк промышленных и складских роботов может составить от 53 до 133 тыс. единиц к 2030 году;
- промышленный парк будет расти с темпом от 13% до 37% в 2025–2030 годах. В зависимости от сценария он достигнет 41–104 тыс. установленных устройств;
- складской сегмент будет расти с темпом 15–36% в 2025–2030 годах. В зависимости от сценария количество установленных складских роботов может достичь 12–29 тыс.;
- в России присутствуют серийные робототехнические решения, но объемы остаются ограниченными и не превышают 1 тыс. единиц в год на компанию. При этом четыре компании из числа крупнейших по выручке производителей роботов планируют выпустить около 25 тыс. единиц в 2030 году;
- драйверами роста российского рынка называются государственная и промышленная политика, импортозамещение технологий, развитие локальных производителей и интеграторов, а также дефицит персонала;
- развитие рынка сдерживают одновременно ограниченная инфраструктура внедрения и поведенческие барьеры со стороны заказчиков.
 HeadHunter
54% российских работодателей считают приемлемым использование нейросетей при подготовке резюме
42% работодателей допускают применение ИИ при выполнении тестовых заданий.Подробнее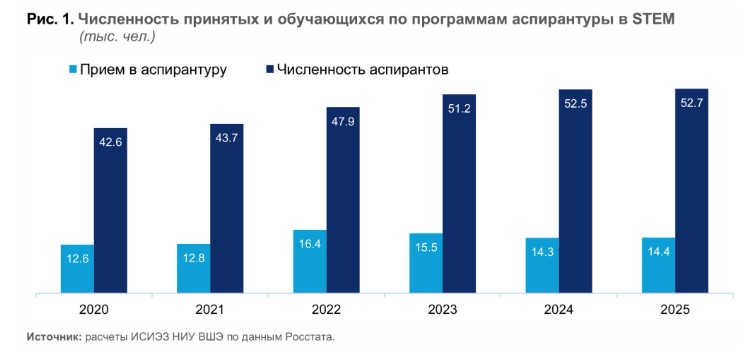 НИУ ВШЭ
Аспирантура в STEM
Прием на специальность «Искусственный интеллект и машинное обучение» вырос более чем в два раза с 2022 года.Подробнее Huawei
Global Digitalization & Intelligence Index 2026
Совокупный мировой экономический эффект от ИИ в течение пяти лет может превысить $27 трлн.Подробнее
 CICADA8
Критические уязвимости, зафиксированные на начало 2026 года, устранили 14,6% компаний
Средний балл защищенности внешнего периметра российских компаний составил 6,7 балла.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.