
ГлавнаяХаб аналитикиЦифровое будущее: ИИ как драйвер развития робототехники в России
Яков и ПартнёрыЦифровое будущее: ИИ как драйвер развития робототехники в России


«Яков и партнёры» и «Kuka Россия» подготовили обзор мирового и российского рынка робототехники. В нем изучается внедрение промышленных и сервисных роботов. В работу входит анализ статистики, разбор примеров и сценариев применения, опрос организаций, а также прогноз до 2030 года.
Опрос охватил 192 компании из 14 индустрий, включая традиционно роботизированные производственные отрасли и сервисно-логистические сегменты. Количественные результаты были дополнены глубинными интервью с производителями робототехники и системными интеграторами.
Авторы делят робототехнику по автономности на три уровня: первый — работа по заранее сформированной программе, второй — работа по алгоритму с системами адаптации к внешним условиям, третий — управление с помощью ИИ, приобретение навыков в реальной среде, понимание контекста.
Ключевые выводы по развитию робототехники:
- на глобальном рынке к драйверам рынка робототехники относятся переход к модели Robot-as-a-Service (RaaS), технологический прогресс и структурный дефицит рабочей силы;
- полный рынок российских робототехнических решений, в рамках которого учитываются роботы, ПО, периферия и системная интеграция, в 2024–2025 годах составлял 18–27 млрд руб. В узком понимании рынок промышленных роботов оценивается в 6–9 млрд руб.;
- в 2024 году, по оценке Росстата, в России применялось 20,9 тыс. роботов. По данным Международной федерации робототехники (IFR), показатель составлял 8,6 тыс. Различие в оценках объясняется неполнотой международной статистики и тем, что федерация учитывает многоцелевых промышленных роботов, а в статистику Росстата может попадать более широкий набор решений;
- по данным Росстата, в 2025 году количество применяемых промышленных роботов выросло примерно на 5%, до 21,9 тыс.;
- плотность промышленной робототехники в 2025 году составила 29 роботов на 10 тыс. работников. Самый высокий показатель зафиксирован в Калининградской (235), Самарской (79) и Калужской (72) областях. В Москве он достигает 39, в Московской области — 35;
- сценарная оценка показывает, что при умеренных траекториях роста парк промышленных роботов в России к 2030 году останется в диапазоне 28–40 тыс. единиц;
- если бы российский рынок промышленных роботов рос средним темпом Китая в 2015–2020 годах (30,2%), то к 2030 году парк роботов достиг бы 81,6 тыс. единиц, что ниже целевого ориентира в 104,3 тыс. единиц;
- сервисная робототехника применяется в России, но пока развивается как набор отдельных прикладных ниш, отмечают авторы. Наиболее заметны сценарии, где роботизация решает рутинную, операционную задачу, которая не требует высокой квалификации;
- к блокам структурных проблем внедрения робототехники аналитики относят недостаток собственных средств у предприятий, дефицит компетенций, технологическую доступность и ограниченную пропускную способность системных интеграторов. Отдельно для сервисной робототехники также выделяются такие проблемы, как устаревшая инфраструктура, отсутствие специализированных норм для роботов в общественных пространствах и совместимость решений;
- в обзоре выделяются ключевые направления, которые определят развитие робототехники в ближайшие годы: полностью автономные производственно-логистические экосистемы, конвергенция робототехники и биотехнологий в сторону расширения возможностей человека, формирование рынка универсальных роботов и экосистемы навыков.
Ключевые выводы из опроса:
- около 72% компаний уже начали интеграцию промышленных роботов без ИИ в бизнес, 46% используют такие решения точечно или повсеместно. В остальных сегментах рынок заметно менее зрелый: сервисная робототехника без ИИ и особенно роботы с применением ИИ пока в основном находятся на стадии пилотов;
- интерес к робототехнике с применением ИИ носит широкий характер, отмечают авторы. Тестирование роботов с искусственным интеллектом зафиксировано в 14 отраслях. Промышленных роботов с ИИ тестируют 28% респондентов, только 5% перешли к точечному внедрению, 1% указали повсеместное использование таких решений. В общей сложности 33% компаний находятся на различных стадиях внедрения промышленных роботов с ИИ;
- в сервисной робототехнике с ИИ тестирование проводится в 17% компаний, точечные и массовые внедрения практически отсутствуют;
- в традиционной промышленной робототехнике наиболее распространены такие сценарии, как манипулирование и перемещение (59%), сварка (23%), обработка материалов (20%). Промышленных роботов с ИИ чаще всего применяют для манипулирования и перемещения (18%), сварки (6%), сборки и монтажа (4%);
- по мнению респондентов, наиболее перспективно применение промышленных роботов с ИИ в сварке (7,2 балла из 10), манипулировании и перемещении (7), текстильном производстве (6,8);
- традиционных сервисных роботов чаще всего применяют для перемещения грузов на складе (35%), клининга (21%) и размещения товаров на хранение (15%). Сервисных роботов с ИИ пилотируют для перемещения грузов на складе (15%), приемки и входного контроля (6%), размещения товаров на хранение (6%) и сортировки (6%);
- по мнению респондентов, сервисных роботов с ИИ перспективно применять для перемещения грузов на складе (8,2 балла из 10), размещения товаров на хранение (7) и для контроля качества (6,9).
- 40% опрошенных назвали главным барьером для внедрения робототехники с искусственным интеллектом неуверенность в зрелости технологии, 37% — неопределенность экономического эффекта, 29% — отсутствие успешных референсов;
- стимулами для внедрения традиционной робототехники 64% считают рост производительности, 38% — обеспечение стабильности и повторяемости, 37% — снижение операционных расходов. Респонденты назвали стимулами внедрения роботов с ИИ возможность работы с более широкой номенклатурой (60%), более высокий рост производительности (57%) и качества (39%);
- 64% участников опроса готовы модернизировать существующую робототехнику ИИ-опциями, если будет экономический эффект, 47% — если это увеличит производительность, 38% — если это увеличит номенклатуру и гибкость (38%).
 Медицинские информационные решения
59% опрошенных российских и белорусских врачей используют ИИ
Чаще всего врачи применяют ИИ для поиска информации в медицинских источниках.Подробнее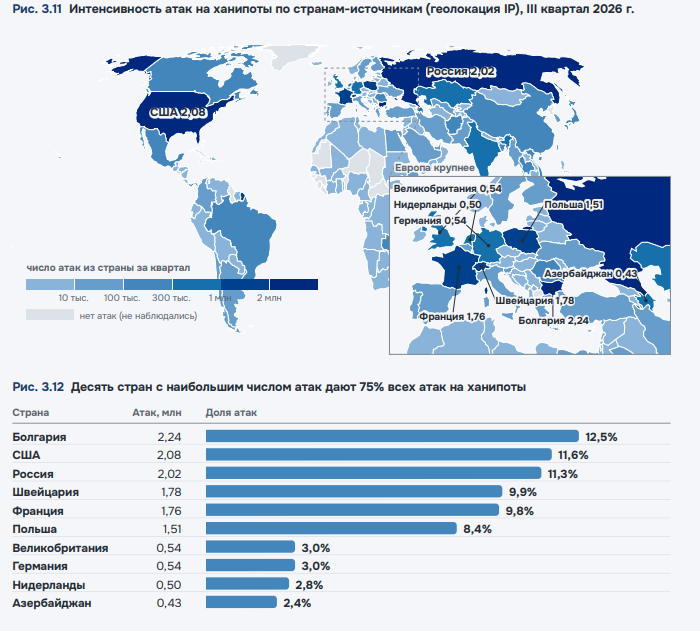 Газинформсервис
В выборке из пяти популярных ИИ и ML-продуктов выявлено 204 уязвимости
Число опубликованных уязвимостей в базе NVD выросло на 79% за квартал.Подробнее ЦМАКП
Мониторинг и анализ технологического развития России и мира за III квартал 2026 года
В списке ИКТ-событий периода — совместное изготовление Россией и Белоруссией опытного образца литографа.Подробнее HeadHunter
Будущее HR до 2030 года
42% специалистов применяют ИИ для поиска информации, 36% — для подготовки писем.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.