
ГлавнаяХаб аналитикиОценка применения отдельных мер противодействия мошенничеству в кредитно-финансовых организациях
Инфосистемы ДжетОценка применения отдельных мер противодействия мошенничеству в кредитно-финансовых организациях


«Инфосистемы Джет» провели опрос о применении антифрод-систем в банках. Участниками стали эксперты по борьбе с мошенничеством больше чем из 30 российских кредитно-финансовых организаций, занимающие руководящие позиции разного уровня.
Авторы выявили степень покрытия антифрод-системами различных сегментов бизнеса, уровень распространения отдельных инструментов, а также удовлетворенность ими в кредитных организациях.
Ключевые выводы:
- степень покрытия антифрод-системами на сайтах и в мобильных приложениях банков составляет 100% для физических и 80% — для юридических лиц. По направлению операций в банкоматах и терминалах показатель находится на уровне 50%, по расчетно-кассовому обслуживанию в отделениях — 40%;
- как отмечают аналитики, банки концентрируют ресурсы на массовых дистанционных каналах обслуживания клиентов, которые наиболее подвержены рискам мошенничества и широко покрыты регуляторными требованиями;
- 43% респондентов используют централизованную антифрод-систему, которая объединяет несколько каналов, 33% — децентрализованную. 24% переходят к централизованной;
- 90% кредитно-финансовых организаций применяют гибридную модель размещения антифрод-системы, которая сочетает облачные сервисы для компонент сессионной аналитики и транзакционные платформы в контуре банка. Остальные 10% приходятся на полное размещение в контуре банка;
- все респонденты используют готовые антифрод-продукты. Это объясняется сложностью разработки и развития систем такого класса. Решения собственной разработки 15% опрошенных применяют для закрытия специфических потребностей как дополнение к готовым продуктам;
- больше 70% организаций не имеют достаточного человеческого ресурса для настроек и доработок антифрод-систем своими силами, поэтому привлекают для этого внешние компании;
- как отмечают авторы, нет одной технологии противодействия мошенничеству, которую бы респонденты считали наиболее эффективной. 40% применяют собственные скоринговые модели, отказавшись от коробочных из-за низкой эффективности;
- только 13% банков используют машинное обучение для предотвращения мошенничества и доверяют результатам ML-алгоритмов — это минимальный показатель среди всех рассмотренных технологий;
- причинами низкого уровня использования машинного обучения называется высокий порог входа, сложность интерпретации результатов и эксплуатации;
- крупные банки используют широкий спектр технологий, организации с ограниченным бюджетом — только те, что стали обязательными из-за регуляторных требований, и решения, эффективность которых уже доказана;
- наивысшую оценку респондентов среди технологий показали логистические правила (87%);
- банки применяют широкий спектр инструментов и сервисов для углубленной верификации пользователей и получения дополнительных данных для выявления аномалий. Максимально высокий показатель (87%) у двухфакторной аутентификации;
- голосовая, фото- и видеобоиметрия демонстрируют наименьшую распространенность среди всех изученных технологий — по 13%. Как утверждают авторы, массовое распространение сдерживают барьеры регуляторного, инфраструктурного и экономического характера;
- 80% респондентов создают специализированные срезы данных для проведения ретроспективного анализа и тестирования новых правил выявления мошенничества. При этом визуализация данных с помощью BI применяется в два раза реже (40%). Уровень распространенности графового анализа составил 40%;
- по мнению 63% респондентов, антифрод-системы справляются с базовой задачей — выявлением подозрительных операций. 37% не удовлетворены их работой. Согласно аналитикам причинами недовольства могут быть завышенные ожидания.
#информационная_безопасность#кибербезопасность#ПО
Технологии:#искусственный_интеллект#машинное_обучение
Компании: Syssoft
Российский рынок систем резервного копирования увеличился на 18%
Около 70% крупных компаний используют западные системы резервного копирования.Подробнее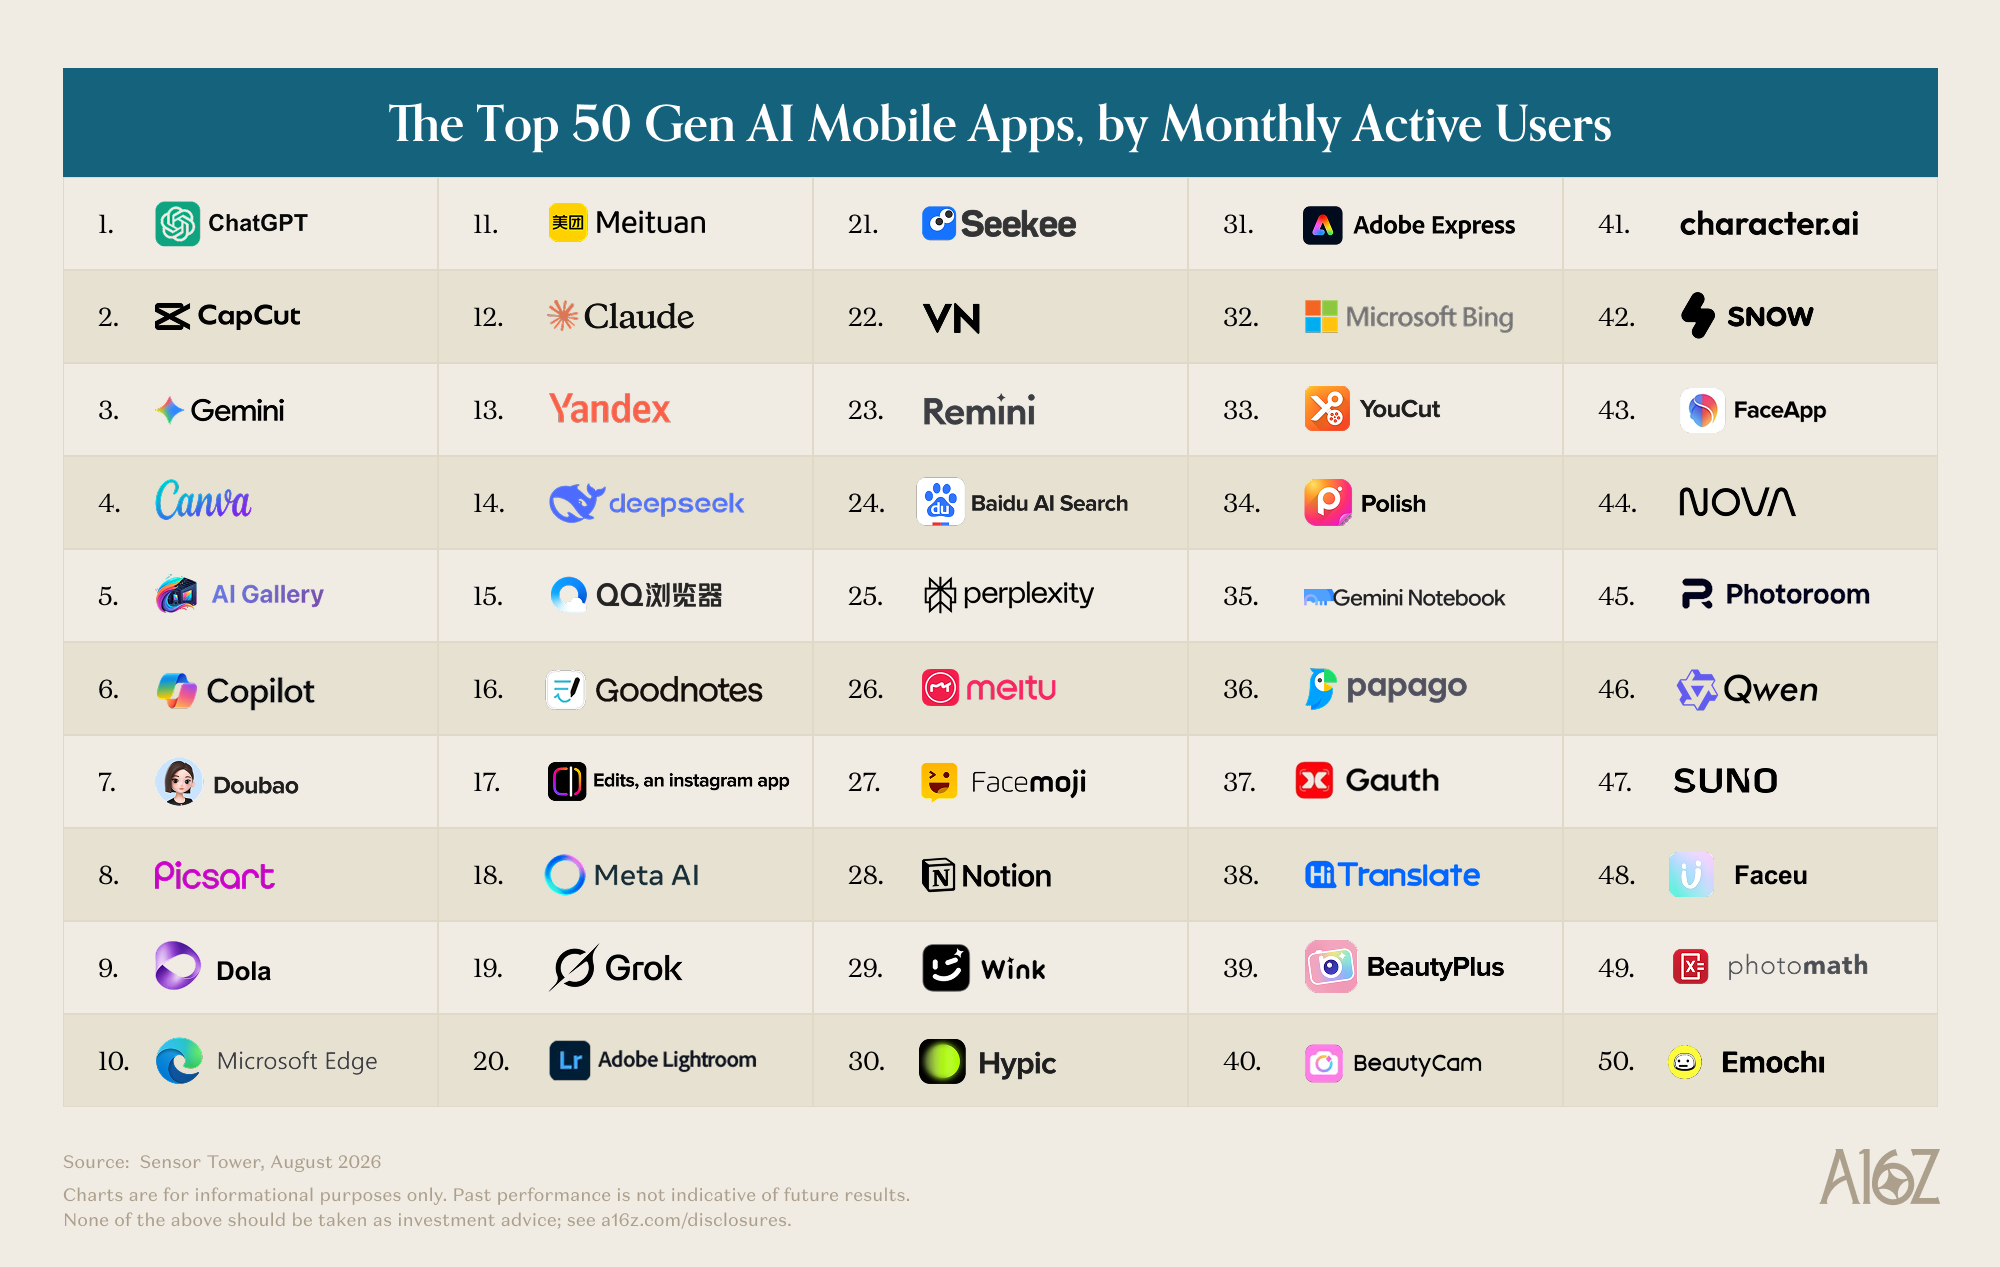 a16z
The Top 100 Gen AI Consumer Apps — 7th Edition
«Яндекс Браузер с Алисой AI» занял 13-е место в мировом рейтинге мобильных приложений на базе ГенИИ.Подробнее Яндекс
Отчет «Яндекс Образования» за 2025–2026 учебный год
На программах «Яндекса» в 46 вузах обучаются 15 тыс. студентов.Подробнее HeadHunter
54% российских работодателей считают приемлемым использование нейросетей при подготовке резюме
42% работодателей допускают применение ИИ при выполнении тестовых заданий.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.