
ГлавнаяХаб аналитикиСборник практик применения Кодекса этики в сфере разработки и применения ИИ на финансовом рынке
Ассоциация ФинТехСборник практик применения Кодекса этики в сфере разработки и применения ИИ на финансовом рынке


Ассоциация ФинТех, Альянс в сфере искусственного интеллекта и Банк России составили сборник практик применения Кодекса этики в сфере разработки и применения ИИ на финансовом рынке. В работе рассматривается, как использующие ИИ финансовые организации адаптируют подходы к управлению рисками, учитывают риски самой технологии в отдельных сервисах и бизнес-процессах.
Сборник разбит на шесть разделов: «Системы управления рисками», «Виртуальные ассистенты», «Финансовые помощники в инвестициях», «Скоринг», «Анализ рисков операций», «Финансовая доступность» и «Внутренние сервисы». Каждый из них состоит из двух частей: аналитической, которая обобщает лучшие этические практики, и практической, которая содержит примеры соблюдения кодекса.
Ключевые выводы:
- в основе эффективного управления рисками ИИ должны лежать формализованные правила, которые определяют, как эти риски выявляются, оцениваются, документируются и контролируются. Форма закрепления таких правил может быть разной. В зависимости от масштаба и характера применения ИИ в организации они могут быть закреплены как в отдельном документе об управлении рисками, так и в общих документах, регламентирующих управление рисками в организации в целом;
- ключевым элементом системы управления рисками ИИ является документирование информации на всем жизненном цикле;
- жизненный цикл ИИ может включать пять этапов: инициирование разработки, обеспечение данными, разработка и валидация, внедрения и эксплуатация, внесение изменений и вывод из эксплуатации. На стадии инициирования разработки важно установить потребность организации в использовании искусственного интеллекта. На этапе разработки создается собственная модель или интегрируется готовая, проводится проверка работы и подтверждается, что решение может быть допущено к дальнейшему внедрению с учетом установленного уровня риска;
- у виртуальных операторов отмечаются риски ухудшения клиентского опыта, ошибок, невозможности ответа на сложные вопросы, а также то, что они могут становиться инструментом мисселинга и навязывания финансовых услуг. По мнению авторов, уведомлять клиента о применении ИИ нужно всегда, если только его применение не очевидно из обстоятельств. Также у клиента должна быть возможность переключить общение на оператора;
- финансовые помощники в инвестициях, как говорится в сборнике, могут снижать способность клиента критически оценивать инвестиционные решения. Они могут ошибаться или опираться на устаревшие данные, становиться инструментом мисселлинга и навязывания продуктов. Как пишут авторы, чем выше влияние ИИ на инвестиционное решение клиента, тем более конкретным, заметным и своевременным должно быть уведомление о применении технологии;
- использование ИИ в скоринге позволяет анализировать большой объем данных, находить сложные закономерности и повышать точность оценки кредитного риска. При этом такие решения могут снижать информированность клиента: он может не понимать, что именно повлияло на оценку его ситуации;
- системы анализа рисков операций позволяют быстро обрабатывать большой объем операций и выявлять подозрительные транзакции. Для клиента негативные последствия могут возникать в случаях, когда система ошибочно квалифицирует операцию как рискованную.
#Ассоциация_ФинТех#Альянс_в_сфере_искусственного_интеллекта#Банк_России
 Алгоритмика
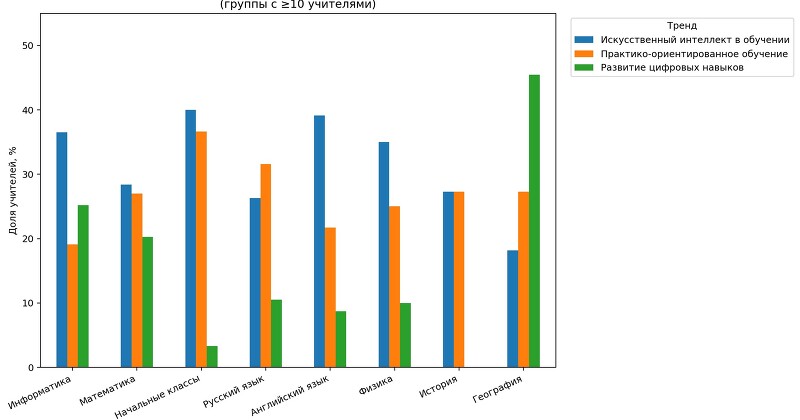
Около 32% российских педагогов считают ИИ главным трендом в сфере образования
22% преподавателей применяют нейросети ежедневно, 35,7% — несколько раз в неделю.Подробнее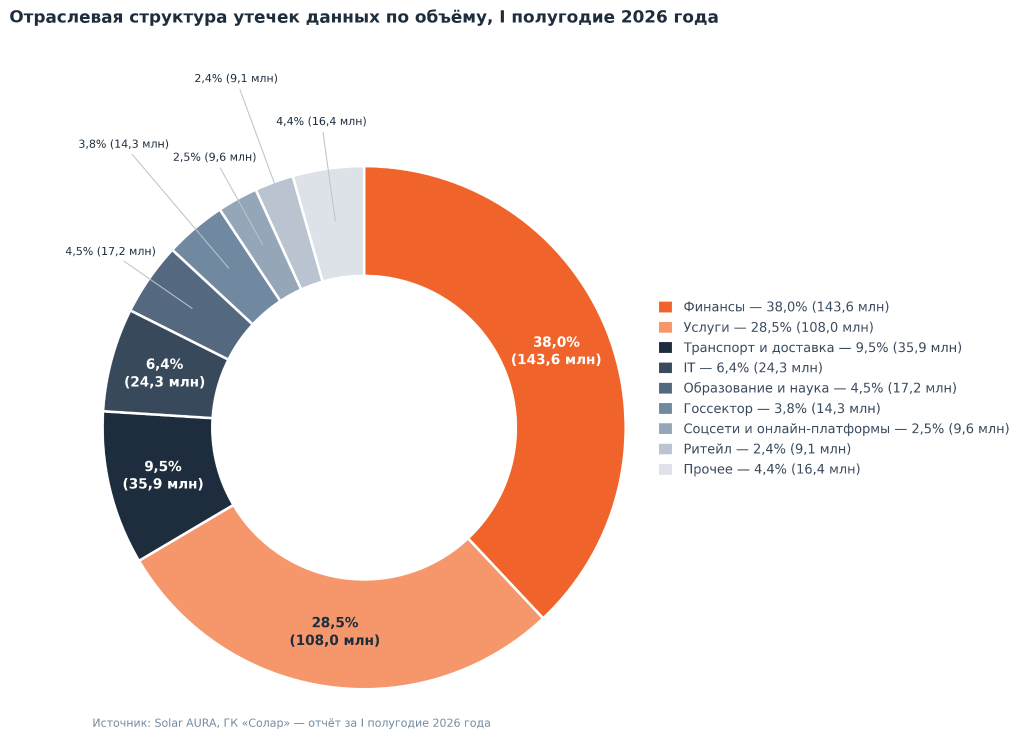 ГК Солар
Число выявленных утечек в России сократилось на 47%, объем скомпрометированных данных вырос на 31%
Лидерами по количеству утекшей информации в первом полугодии 2026 года стали сферы финансов и услуг.Подробнее Точка
30% опрошенных прогнозируют, что ИИ заменит линейных бухгалтеров с простыми функциями
97% бухгалтеров увеличили количество используемых цифровых инструментов за последние годы.Подробнее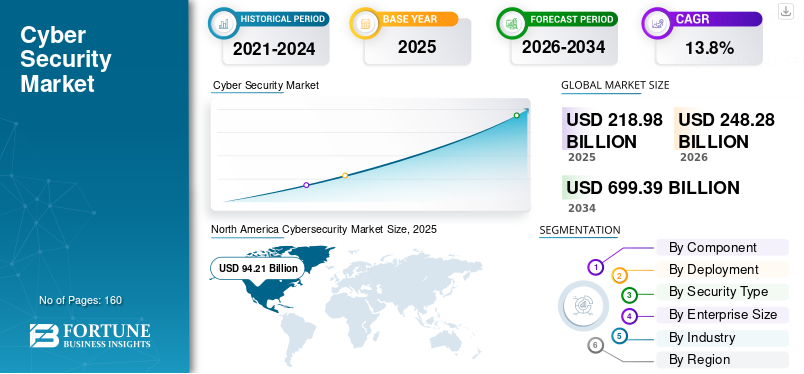 Fortune Business Insights
Cybersecurity Industry OutLook Analysis 2026–2034
Глобальный рынок кибербезопасности вырастет в три раза до 2034 года.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.