
ГлавнаяХаб аналитикиNon-Terrestrial 5G Networks and Satellite Connectivity
GSANon-Terrestrial 5G Networks and Satellite Connectivity


Ассоциация GSA представила отчет, посвященный развитию спутниковой связи и интеграции неназемных сетей (Non-Terrestrial Networks, NTN) в мобильную и фиксированную связь. В нем рассматриваются партнерства между компаниями, основные сценарии использования спутниковой связи, статус коммерческих запусков, география доступности сервисов.
Отчет основан на публичной информации, которую GSA собирает и систематизирует в собственной базе данных. Информация в нем приведена по состоянию на конец июня 2026 года.
Ключевые выводы:
- к концу июня 2026 года GSA выявила в общей сложности 283 публично объявленных партнерства между операторами связи и поставщиками спутниковых услуг в 103 странах и территориях. Это на 3% больше, чем в апреле 2026 года;
- к концу июня 2026 года 64 оператора в 38 странах и территориях уже запустили коммерческие спутниковые услуги. По сравнению с апрелем 2026 года их число увеличилось на семь операторов и три страны и территории;
- в сегменте прямой спутниковой связи со смартфонами к концу июня 2026 года насчитывалось 123 публично объявленных партнерства. Из них 23 уже запустили услуги, 27 тестировали или оценивали технологию либо имели соответствующие лицензии, еще 73 планировали запуск;
- сервисы прямой спутниковой связи со смартфонами, использующие наземный мобильный спектр IMT, к концу июня 2026 года были запущены в 18 странах. В апреле 2026 года таких стран было 17;
- как поясняют авторы отчета, большинство доступных сегодня сервисов прямой спутниковой связи со смартфонами используют низкоорбитальные спутники и наземный мобильный спектр IMT. Такие решения основаны на технологиях 4G и собственных разработках компаний, а не на стандартах NTN, определенных 3GPP;
- в материале отмечается, что отрасль постепенно переходит к стандарту 3GPP NTN с использованием выделенного спутникового спектра MSS. По оценке GSA, такой подход дает дополнительную полосу пропускания, снижает помехи наземным сетям и позволяет создавать более масштабируемые и совместимые сервисы;
- на спутниковый широкополосный доступ для населенных пунктов и предприятий приходится 38% всех объявленных партнерств между спутниковыми и телекоммуникационными операторами. Одной из основных причин таких соглашений авторы называют стремление спутниковых компаний получить новые каналы продаж;
- в GSA обратили внимание, что спутниковый интернет вещей (IoT) получает все большее распространение, однако его рост сдерживают длительные циклы замены оборудования в отдельных отраслях и медленное внедрение совместимых IoT-устройств;
- число объявленных партнерств в области спутникового подключения базовых станций выросло. Операторы используют такую связь для повышения устойчивости сетей и для размещения наземных вышек там, где прокладывать оптоволокно слишком дорого или сложно;
- США лидируют по числу спутниковых операторов и поставщиков в мире — их насчитывается 15. Китай занимает второе место с восемью спутниковыми системами;
- по данным GSA, стоимость запусков спутников снижается, а оборудование для спутникового широкополосного доступа становится дешевле, проще в использовании и транспортабельнее. Спутниковые терминалы также становятся меньше, легче и проще в установке, что позволяет предлагать такие услуги не только крупным компаниям и государственным структурам, но и частным пользователям, малому и среднему бизнесу.
 CNews
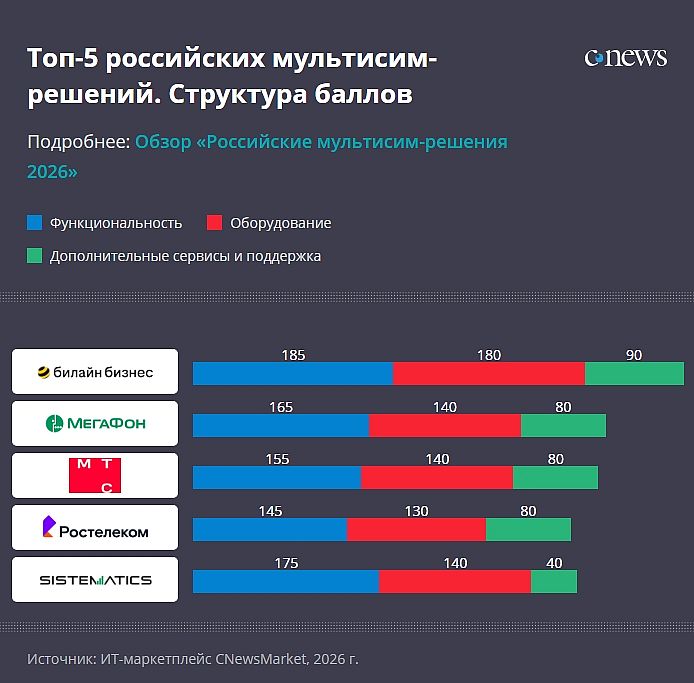
Рейтинг российских мультисим-решений 2026 года
Рейтинг российских мультисим-решений возглавили продукты «Билайна», «МегаФона» и МТС.Подробнее Минэкономразвития России
Прогноз социально-экономического развития России на 2027 год и на плановый период 2028 и 2029 годов
Рост доходов от услуг связи в 2026 году прогнозируется на уровне 3,6%.Подробнее ТМТ Консалтинг
Российский рынок ПО управления динамической ИТ-инфраструктурой
Лицензионная база серверной виртуализации и VDI вырастет с 600 тыс. в 2025 году до 1,1 млн в 2031 году.Подробнее НИУ ВШЭ
Влияние ИИ на работу с информацией
30% российских интернет-пользователей при поиске информации в первую очередь обращают внимание на ИИ-ответы.Подробнее
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности
ICT.Moscow — открытая площадка о цифровых технологиях в Москве. Мы создаем наиболее полную картину развития рынка технологий в городе и за его пределами, помогаем бизнесу следить за главными трендами, не упускать возможности и находить новых партнеров.